




L’essentiel (TL;DR)
- Les maladies congénitales et héréditaires sont exclues de la majorité des contrats d’assurance.
- Santévet fait exception en remboursant la dysplasie de la hanche sous conditions de dépistage précoce avant 5 mois.
- Un chien déjà malade peut être assuré, mais ses problèmes de santé antérieurs ne seront jamais indemnisés.
- Les maladies chroniques survenues après l’adhésion et le délai de carence sont couvertes.
- Souscrire dès les premiers mois du chiot reste impératif pour éviter toute exclusion liée aux antécédents médicaux.
Comprendre l’assurance chien et la maladie congénitale
Dans le domaine de l’assurance pour chien, les pathologies génétiques ou transmises dès la naissance font l’objet d’un traitement particulier.
Comprendre le détail des garanties, les conditions contractuelles ainsi que les spécificités de Santévet permet d’anticiper sereinement la couverture de votre boule de poils.
Avant d’analyser le remboursement des soins, il convient de distinguer clairement deux types d’affections fréquemment confondues dans le langage courant : la maladie congénitale et la maladie héréditaire.
Une anomalie congénitale est présente dès la mise bas du chiot. Elle peut résulter d’un problème survenu lors de la gestation ou du développement intra-utérin, ou posséder une composante génétique directe.
À l’inverse, une affection héréditaire se transmet par l’ADN des géniteurs mais peut très bien s’exprimer des mois ou des années plus tard au cours de la croissance.
Pour une compagnie d’assurance pour chien, ces subtilités ont un impact direct sur la couverture des soins. En règle générale, une assurance pour chien classique applique des exclusions de garantie strictes sur l’ensemble de ces affections.
En effet, l’assurance repose par définition sur l’aléa : un sinistre imprévisible, soudain et futur. Lorsqu’une affection est considérée comme préexistante à l’adhésion, ou inhérente au profil génétique d’une race, le principe de mutualisation du risque est altéré.
Certaines races de chiens manifestent une sensibilité biologique accrue :
- Le Berger allemand, le Labrador ou le Golden Retriever présentent de fortes prédispositions à la dysplasie de la hanche ou aux problèmes touchant les cartilages de l’épaule.
- Les animaux brachycéphales, comme le Bouledogue français ou le Carlin, développent souvent le syndrome brachycéphale entraînant des problèmes respiratoires sévères.
- D’autres canidés souffrent d’ectopie testiculaire, de malformations cardiaques ou d’atrophie progressive de la rétine.
Face à ces réalités médicales, il s’avère primordial de scruter minutieusement chaque clause contractuelle afin d’éviter les mauvaises surprises lors d’un sinistre. Vous trouverez dans le contrat d’assurance pour chien les maladies et malformations qui font l’objet d’une exclusion de garantie.
Les contrats de mutuelle pour chien et la couverture des maladies héréditaires ou congénitales
Dans la très grande majorité des assurances pour chien, les affections génétiques ne font l’objet d’aucun dédommagement financier. Dès la réception d’une feuille de soins faisant mention d’un problème inné, l’assureur oppose systématiquement une exclusion formelle.
Les assureurs examinent plusieurs paramètres clés avant d’accorder un accord d’indemnisation :
- Le respect impératif du délai de carence : cette période incompressible débute le jour de la signature et suspend temporairement l’application des garanties. Toute pathologie se révélant durant cette fenêtre est classée non remboursable.
- L’absence d’antécédents médicaux : un animal présentant des symptômes préalables à la souscription ne pourra pas être garanti pour ce trouble spécifique ni pour ses séquelles futures.
- Le montant de la franchise annuelle ou par acte, qui reste à la charge exclusive de l’adhérent.
- Le plafond annuel d’indemnisation et le taux de remboursement applicable selon la formule retenue.
Le conseil Santévet : Pour prémunir au maximum votre compagnon contre les refus d’indemnisation liés aux tares génétiques, pensez à demander à l’éleveur les résultats des tests de dépistage officiels effectués sur les reproducteurs avant l’adoption.
L’exception Santévet : le remboursement de la dysplasie de la hanche sous conditions
Pendant des décennies, aucune compagnie d’assurance ne dérogeait à la règle concernant les affections articulaires génétiques. Pourtant, Santévet a bousculé le secteur en devenant le premier spécialiste de l’assurance santé chien et chat en France à indemniser la dysplasie coxo-fémorale chez le chien sous certaines conditions.
La dysplasie de la hanche chez le chien engendre une malformation progressive de l’articulation coxo-fémorale, conduisant à des douleurs intenses, de l’arthrose précoce et une perte sévère de mobilité motrice.
Les interventions chirurgicales correctrices ou la pose d’une prothèse totale représentent des frais vétérinaires très élevés, s’élevant couramment à plusieurs milliers d’euros.
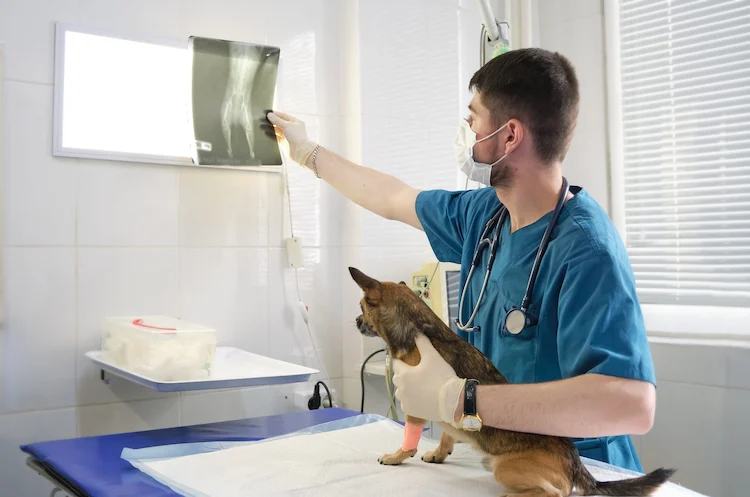
Pour encourager les propriétaires à pratiquer un diagnostic précoce indispensable à la santé du chiot, Santévet propose une couverture financière ciblée. Pour être éligible au remboursement des soins et des actes chirurgicaux liés à cette pathologie :
- Le maître doit assurer son animal de manière très précoce, avant l’âge de 5 mois, en optant pour l’une des formules adaptées (Confort +, Premium ou Optimal).
- Un protocole officiel de dépistage de l’hyperlaxité ligamentaire doit être pratiqué par un vétérinaire avant les 18 semaines du jeune chiot, via la mesure de l’indice de distraction.
- Si l’indice obtenu s’avère inférieur à 0,5 (confirmant l’absence de laxité pathologique au moment du contrôle) et que la maladie se développe malgré tout ultérieurement, la dysplasie n’est alors pas qualifiée de tare héréditaire préexistante et donne lieu aux indemnisations prévues.
Cette démarche clinique préventive permet de soutenir financièrement les familles tout en favorisant un suivi orthopédique d’excellence.
Santévet est le seul assureur à prendre en charge la dysplasie chez le chien. Sous conditions, les frais de dysplasie seront remboursés à hauteur de la formule d’assurance pour chien choisie et dans la limite de 1 500 € pour toute la durée de vie de l’animal, sans supplément de coût.
Comment choisir la meilleure protection pour son animal ?
Chaque foyer doit trouver l’équilibre budgétaire idéal sans renoncer à la qualité des soins médicaux. Obtenir un devis en ligne offre une visibilité immédiate sur les tarifs et les garanties proposées.
Plusieurs éléments structurent le choix de votre formule de protection :
- L’âge de l’animal : Souscrire dès les premiers mois de vie reste la démarche la plus efficace pour contourner l’écueil des antécédents médicaux.
- Les races à risque : Si votre chiot appartient à une lignée prédisposée à des pathologies spécifiques (affections ostéo-articulaires, cardiomyopathie hypertrophique, hernies discales chez le chien ou fragilité des rotules), l’analyse des exclusions de garantie devient prioritaire.
- L’étendue de la couverture globale : Vérifiez si votre mutuelle prend en compte les examens d’imagerie de pointe, les consultations de spécialistes, les chirurgies complexes ainsi que les soins préventifs réguliers.
Une lecture minutieuse des conditions générales vous évitera toute déconvenue au moment de transmettre vos demandes d’indemnisation.
Est-ce que l’assurance chien couvre les maladies chroniques ?
Une maladie chronique (comme le diabète sucré chez le chien, l’insuffisance rénale, l’allergie atopique ou l’arthrose) nécessite des consultations régulières, des examens biologiques récurrents et un traitement médicamenteux à vie.
Chez la majorité des assureurs spécialisés, une pathologie chronique qui se déclare après la souscription et au-delà du délai de carence est indemnisée dans la limite du plafond annuel prévu par votre contrat. En revanche, si cette même maladie était déjà diagnostiquée ou présentait des signes cliniques manifestes avant l’adhésion, elle sera systématiquement écartée des remboursements.
Est-il possible d’assurer un chien déjà malade ?
Il est tout à fait envisageable de faire assurer son chien même s’il présente déjà des antécédents de santé ou une maladie déclarée. Les formalités d’adhésion restent ouvertes et accessibles à tout propriétaire soucieux de sa protection.
Toutefois, la compagnie d’assurance pour chien exclura formellement des remboursements l’ensemble des frais vétérinaires directement reliés à cette affection passée ou en cours. Les autres incidents de la vie du canidé, tels que les accidents de la voie publique, les intoxications alimentaires imprévues ou l’apparition d’une nouvelle maladie indépendante, demeurent parfaitement couverts selon les modalités souscrites.
Vous avez des questions ? Demandez à être rappelé gratuitement par l’un de nos conseillers.
Quelle est la meilleure assurance pour chien ?
Déterminer quelle est la meilleure assurance pour chien dépend étroitement des spécificités morphologiques de votre compagnon, de votre budget mensuel et de votre mode de vie.
L’offre de référence se distingue par des plafonds de remboursement élevés, des délais de carence réduits, une absence de franchise dissuasive et une assistance réactive. Dans ce paysage, Santévet s’impose comme un acteur majeur grâce à la largeur de ses garanties, son service Payvet qui évite l’avance des frais vétérinaires, et son dispositif exclusif d’accompagnement de la dysplasie de la hanche sous conditions de dépistage.
En conclusion, si la question de l’assurance pour chien se heurte généralement aux exclusions contractuelles liées à l’absence d’aléa, des acteurs innovants comme Santévet proposent des dérogations encadrées pour certaines affections comme la dysplasie. Souscrire un contrat dès les premiers mois de votre animal reste indispensable pour devancer l’apparition des symptômes et sécuriser l’avenir de votre compagnon face aux imprévus de santé.
Vos questions fréquentes
Non, la majorité des assurances excluent les maladies congénitales et héréditaires, sauf exception contractuelle spécifique comme le protocole dysplasie chez Santévet.
Elles ne constituent pas un aléa imprévisible car elles découlent du patrimoine génétique de l’animal présent dès son origine.
Dès ses 2 ou 3 mois, afin de devancer tout signe clinique ou diagnostic médical pouvant être classé en antécédent.
Oui, des pathologies félines comme la cardiomyopathie hypertrophique ou la polykystose rénale sont également écartées des garanties traditionnelles.
Santévet
Leader de l’assurance santé animale
Photos : 123RF
Sur le même sujet
-
 Maladies des chiens 17/11/2023
La dysplasie des hanches chez le chien
La dysplasie des hanches est une maladie articulaire génétique fréquente chez certaines races de chiens.…
Lire l'article
-
 Maladies des chiens 27/12/2010
Dysplasie chez le chien : causes et conséquences
La dysplasie est une affection orthopédique fréquente chez le chien, particulièrement chez les races de…
Lire l'article
-
 Assurance chien 21/03/2013
Dysplasie chez le chien : Santévet la prend en charge
La dysplasie des hanches ou des coudes est une maladie héréditaire qui peut toucher les…
Lire l'article
-
 Maladies des chats 26/04/2017
Chat malade : les signes qui ne trompent pas
Si vous constatez un changement de comportement chez votre chat, c'est peut-être le signe qu'il…
Lire l'article
-
 Éducation et comportement des chiens 08/09/2010
Cœur d’Artichien : la médiation animale autrement
Le parcours d’Aurélie Vinceneux, créatrice de Cœur d’Artichien, spécialisé dans la médiation animale, est complexe.…
Lire l'article
-
 Fiches races de chiens 09/06/2009
Berger Australien (Aussie, Australian Shepherd)
Le Berger Australien est en tête du podium des races préférés des Français. Intelligent, fidèle,…
Lire l'article
-
 Fiches races de chiens 09/06/2009
Cocker anglais (English cocker spaniel)
Le Cocker anglais séduit par son tempérament joyeux et son charme unique avec ses longues…
Lire l'article
-
 Fiches races de chiens 10/06/2009
Yorkshire Terrier
Le Yorkshire Terrier, souvent surnommé « Yorkie », incarne l’élégance dans un petit format. Cette race…
Lire l'article
Nos derniers articles
-
 Assurance chien 28/09/2026
Mon chien a mangé mes lunettes : quelle assurance pour me rembourser ?
Votre chien s'en est pris à vos lunettes ! Vers quel organisme se tourner pour…
Lire l'article
-
 Maladies des chats 28/09/2026
Conseils sur les glandes anales du chat
Les glandes anales du chat passent généralement inaperçues. Pourtant, lorsqu’elles se bouchent ou s’infectent, elles…
Lire l'article
-
 Fiches races de chiens 17/09/2026
Épagneul bleu de Picardie
Épagneul bleu de Picardie : caractère, éducation, santé, alimentation, entretien et prix. Tout ce qu’il…
Lire l'article
-
 Fiches races de chiens 09/09/2026
American Chesapeake Bay Retriever
Découvrez l’American Chesapeake Bay Retriever, son caractère, son mode de vie, sa santé et son…
Lire l'article